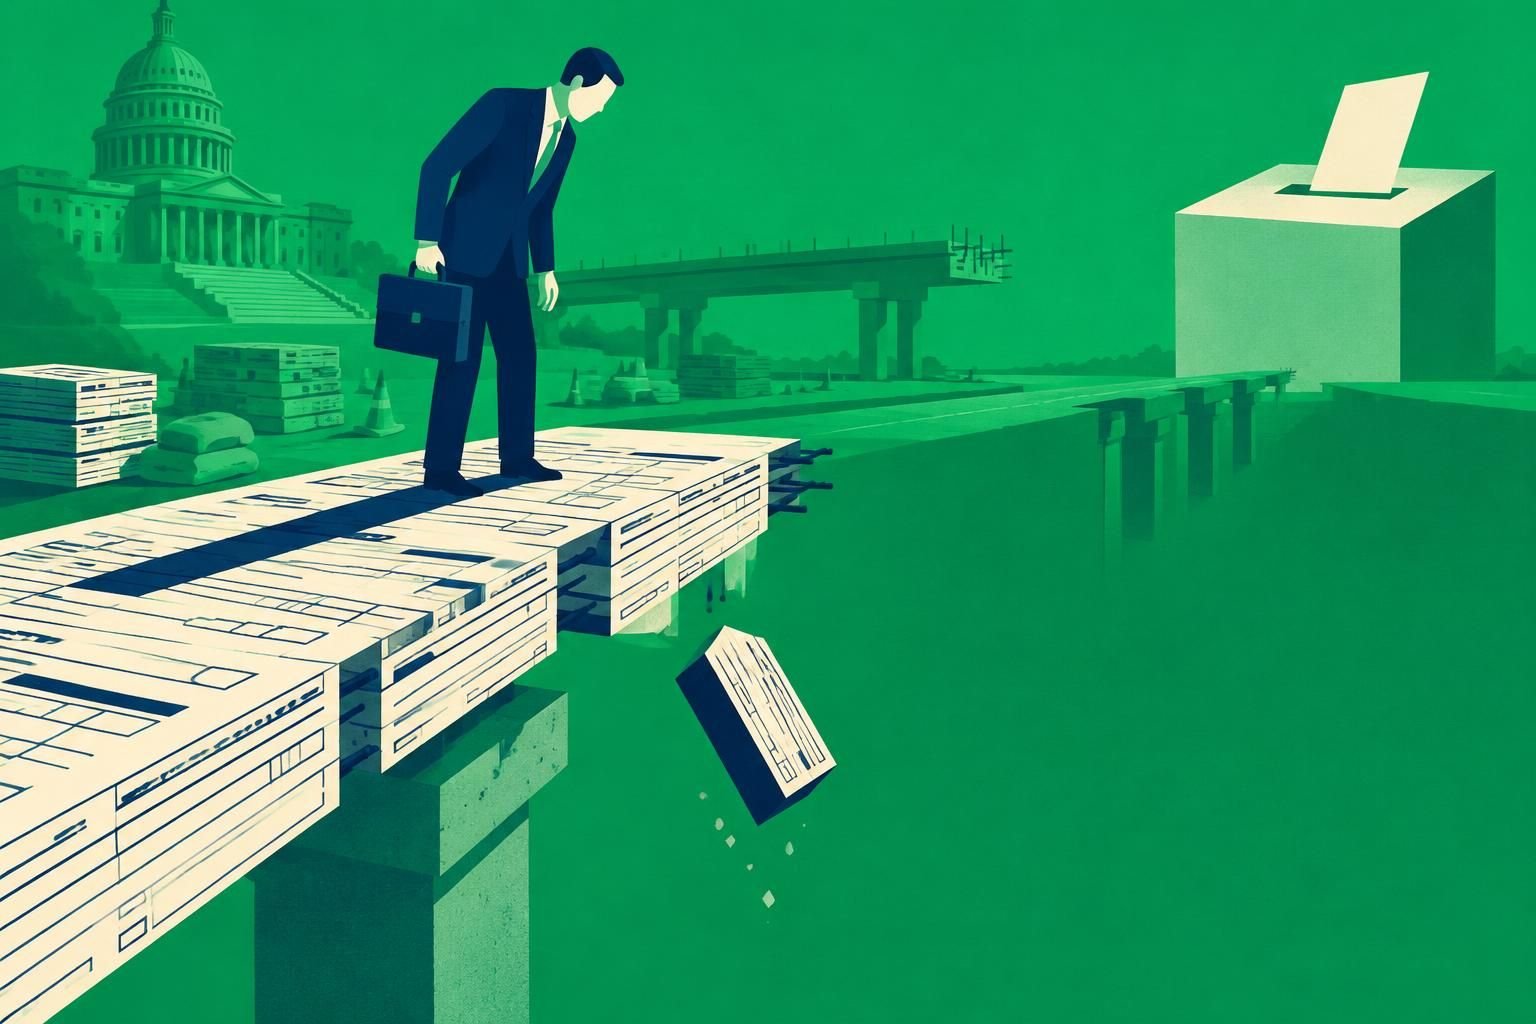
A eleição para o Congresso pode influenciar a agenda tributária do país a partir de 2027, quando deputados e senadores eleitos tomam posse em 1º de fevereiro. Eles terão de decidir sobre pontos pendentes da reforma tributária, vetos ainda não analisados e a possível prorrogação de benefícios para a folha de salários.
A reforma tributária não depende do Congresso para começar. Segundo o cronograma definido pela Emenda Constitucional nº 132/2023 e pelas Leis Complementares nº 214/2025 e nº 227/2026, a CBS substituirá PIS e Cofins em 2027, enquanto o IBS começará com alíquota provisória de 0,1%. Como explica o economista Haroldo da Silva, do Corecon-SP, o Congresso de 2027 herdará uma reforma já em funcionamento e decidirá o que será preservado, corrigido ou recalibrado.
Uma das propostas em debate é o fim do split payment, mecanismo que separa automaticamente o valor dos impostos no momento do pagamento entre empresas e o direciona ao poder público, com obrigatoriedade prevista para 2028. Como o mecanismo foi criado por lei, sua eliminação exigiria votação no Congresso, e não apenas decisão do presidente.
Vetos e impostos sobre imóveis, heranças e setores específicos
A LC 227/2026 foi sancionada com 13 dispositivos vetados. Se os vetos não forem analisados até o fim de 2026, o tema volta à pauta em 2027, porque vetos pendentes não decaem com o fim da legislatura. Derrubar um veto exige pelo menos 257 votos na Câmara e 41 no Senado, contados separadamente.
Entre os trechos vetados estão a opção de pagar o ITBI na escritura de imóveis e a inclusão de alimentos líquidos vegetais na redução de 60% das alíquotas de CBS e IBS, além de benefícios fiscais ligados às Sociedades Anônimas do Futebol (SAFs).
No caso do ITCMD, o Projeto de Resolução do Senado nº 57/2019 propõe elevar o teto nacional de 8% para 16%. A decisão depende só do Senado, mas o valor final do imposto também depende das alíquotas e faixas definidas por cada estado e da base de cálculo, que a LC 227/2026 fixou como valor de mercado.
Folha de salários e desoneração
A possível prorrogação da desoneração da folha é outro ponto que pode afetar empresas e trabalhadores. A Lei nº 14.973/2024 já prevê a retomada gradual da contribuição previdenciária para 17 setores: em 2027, a alíquota sobre a folha volta a 15%, e em 2028 a CPRB é extinta e a contribuição sobre a folha sobe para 20%. Se o Congresso não aprovar nova lei, o cronograma atual segue valendo.
O que muda na sua vida, contador?
- Em 2027, a CBS começa a substituir PIS e Cofins, e o IBS entra com alíquota provisória de 0,1%.
- Se o split payment for extinto, a mudança dependerá de votação do Congresso, não só do presidente.
- Vetos pendentes da LC 227/2026 podem voltar à pauta; confira com seu cliente se há impacto em imóveis, alimentos ou SAFs.
- O teto do ITCMD pode subir de 8% para 16% se o Senado aprovar o projeto, mas o imposto final depende de cada estado.
- Se a desoneração da folha não for prorrogada, as empresas dos 17 setores terão 15% sobre a folha em 2027 e 20% em 2028.
Siga o Contabil News nas redes sociais e acompanhe as próximas mudanças que chegam ao escritório.
0 Comentários