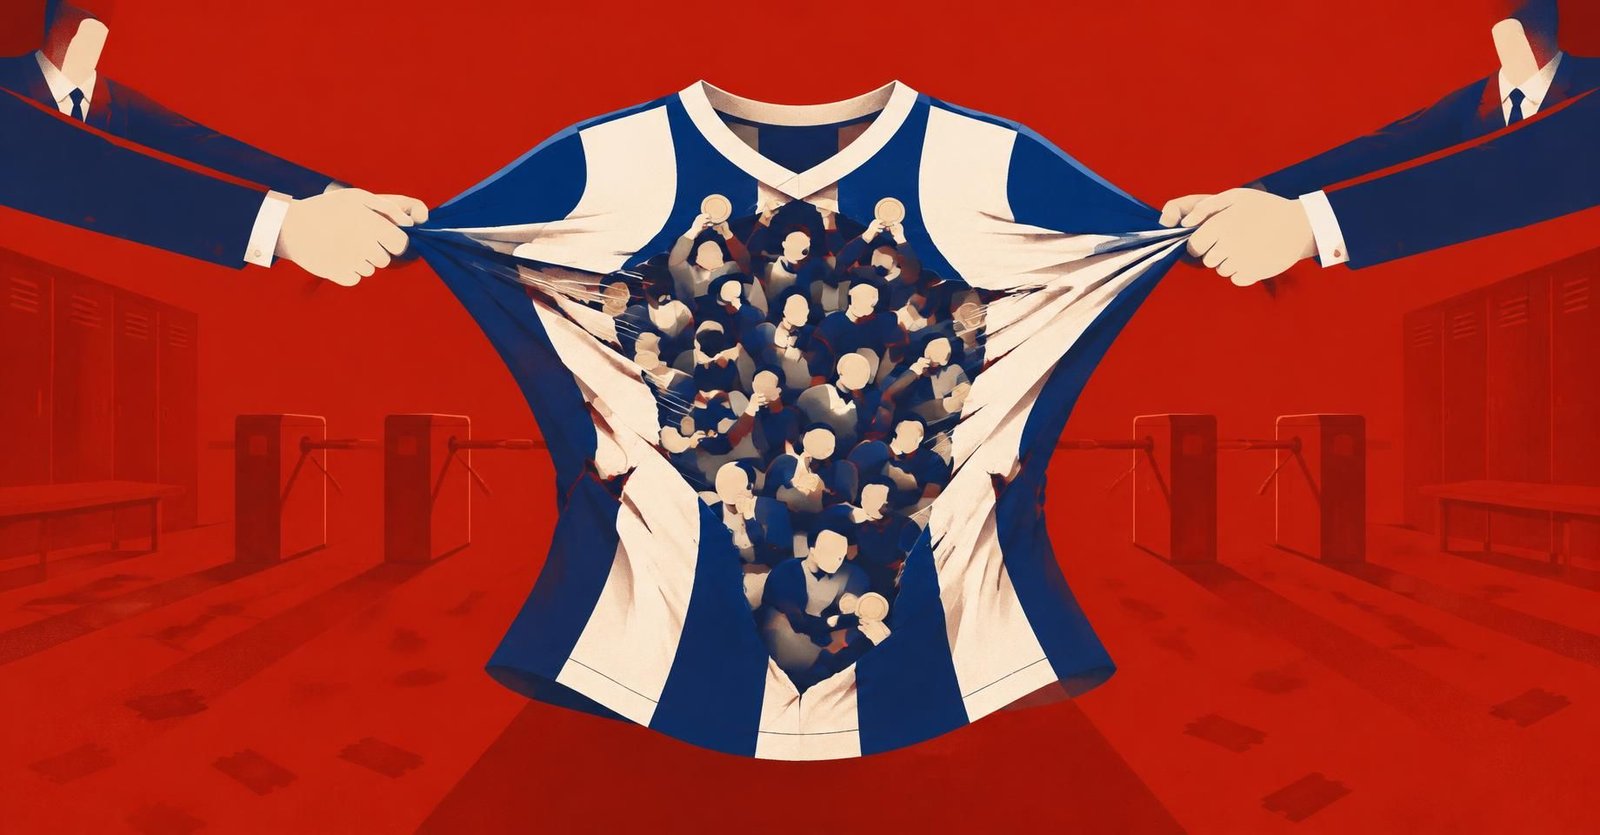
Clubes esportivos e associações sem fins lucrativos podem passar a ter um regime tributário específico para o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição Social sobre Bens e Serviços). A proposta é a PEC 6/2026, apresentada pelo senador Alan Rick (Republicanos-AC) e outros parlamentares, e ainda está em tramitação no Senado, sem efeito prático sobre a cobrança dos tributos.
A PEC altera o artigo 156-A da Constituição Federal para ampliar a previsão que hoje já contempla as Sociedades Anônimas do Futebol (SAFs). O texto recebeu parecer favorável do senador Carlos Portinho (PL-RJ) e está na pauta da Comissão de Constituição e Justiça (CCJ) do Senado.
Por que os clubes querem o mesmo tratamento das SAFs
O argumento central é de equilíbrio. Organizações que atuam no mesmo setor podem adotar estruturas jurídicas diferentes e, por isso, ficar sujeitas a regras tributárias distintas. Enquanto algumas equipes profissionais já operam como SAFs, muitos clubes mantêm o modelo associativo, em que costumam reunir competições, formação de atletas, projetos sociais e modalidades olímpicas e paralímpicas.
Segundo a justificativa da proposta, ampliar a possibilidade de regimes específicos ajudaria a promover maior equilíbrio concorrencial e segurança jurídica. Ainda assim, a PEC não estabelece redução automática de impostos nem garante que todas as entidades terão o mesmo tratamento. Tudo dependerá das regras que vierem a regulamentar o regime.
O que o contador precisa observar agora
Para os escritórios que atendem clubes, federações e associações esportivas, o ponto é entender como o enquadramento no novo sistema de consumo poderá afetar receitas com mensalidades, eventos, patrocínios e contratos de prestação de serviços. Cada uma dessas receitas pode exigir análise própria, conforme a natureza da operação e o enquadramento da entidade.
Enquanto a proposta tramita, vale acompanhar as alterações no texto na CCJ e revisar a classificação das receitas e despesas. Planejar com base em regras aprovadas evita contar com uma economia que ainda não existe. Para mais detalhes sobre o texto, consulte o site do Senado Federal, onde é possível acompanhar a tramitação da PEC.
O que muda na sua vida, contador?
- A PEC 6/2026 ainda não altera a cobrança de IBS e CBS para clubes e associações esportivas.
- O texto propõe incluir entidades sem fins lucrativos no regime específico que hoje vale para as SAFs.
- A aplicação do regime dependerá de regulamentação futura, que definirá critérios e alcance.
- Contadores devem revisar a classificação das receitas de mensalidades, eventos e patrocínios.
- Enquanto a proposta tramita na CCJ, o planejamento deve seguir as regras atualmente em vigor.
Siga o Contabil News nas redes sociais e acompanhe as próximas mudanças que chegam ao escritório.
Artigos Relacionados


0 Comentários