Split payment chega em 2027 e muda o caixa de quem vende para empresas
Entenda o split payment da reforma tributária, a partir de 2027, e como a divisão automática dos tributos altera o fluxo de caixa das empresas.
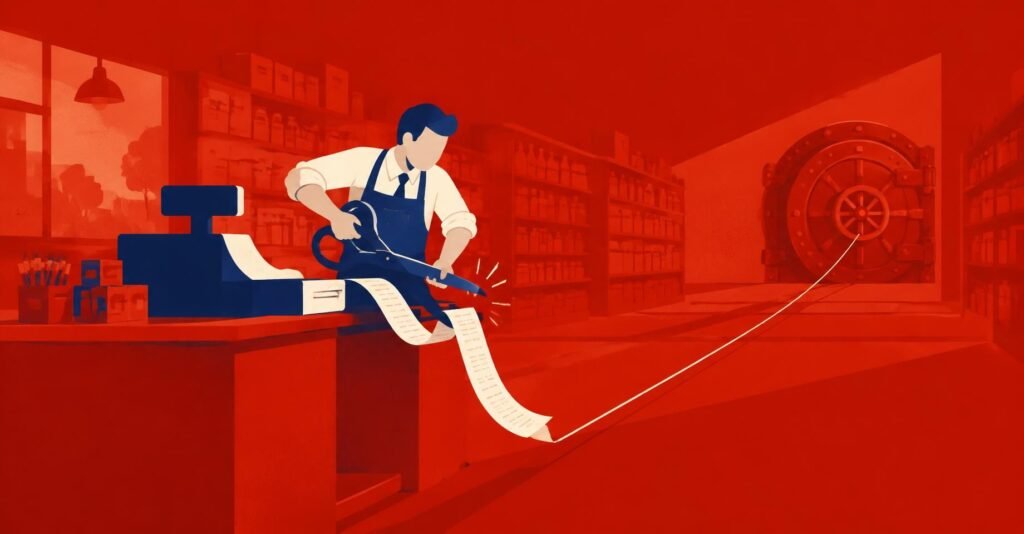
A partir de 2027, o split payment deve entrar em vigor como parte da reforma tributária, com a divisão automática do pagamento de tributos no momento da venda. Para empresas que vendem para outras empresas, isso significa que parte do valor recebido não ficará disponível no caixa, porque seguirá direto para o Fisco.
Hoje, a empresa recebe o valor integral da venda e só depois recolhe os impostos. Com o split payment, a parcela referente aos tributos é separada automaticamente na operação. Apenas o valor líquido vai para a conta do vendedor. Essa alteração atinge diretamente o capital de giro, que muitas empresas usam para pagar fornecedores, folha e novos investimentos.
Como o mecanismo deve ser aplicado
Segundo a previsão atual, a implementação será gradual. Entre 2027 e parte de 2028, o split payment valerá para operações entre empresas (B2B), e nessa primeira fase a adesão será opcional. As vendas diretas ao consumidor final (B2C) não têm previsão imediata de inclusão, o que deixa um período de testes antes de uma eventual expansão.
O mecanismo ainda depende das leis complementares que detalharão o IBS e a CBS, previstas na Emenda Constitucional 132. O governo defende o split payment como forma de reduzir a sonegação e garantir a arrecadação, o que, segundo a área técnica, ajuda a evitar uma alíquota de referência mais alta sobre o consumo.
O efeito no fluxo de caixa e na cadeia
Empresas com margens apertadas ou com prazos longos de recebimento tendem a sentir mais o efeito, porque deixam de contar com o valor dos tributos por algum tempo. Por outro lado, a expectativa é que a fluidez dos créditos melhore ao longo da cadeia produtiva, já que os tributos chegam ao Fisco na origem. O resultado líquido vai depender do perfil de cada negócio.
O que muda na sua vida, contador?
- A partir de 2027, o split payment pode separar os tributos no momento da venda entre empresas, e a adesão inicial é opcional.
- O capital de giro da empresa vendedora tende a ser menor, já que o valor dos tributos não fica temporariamente no caixa.
- O contador deve revisar o planejamento financeiro e simular o impacto da retenção automática sobre o caixa de cada cliente.
- Sistemas de faturamento e ERPs precisarão estar preparados para registrar a separação dos valores e a emissão dos documentos fiscais.
- Vale acompanhar as leis complementares da reforma tributária, porque os detalhes finais do split payment ainda estão em definição.
Siga o Contabil News nas redes sociais e acompanhe as próximas mudanças que chegam ao escritório.
Conteúdo informativo. Não substitui a orientação de um contador ou advogado para o seu caso. Confira sempre a norma oficial. Termos de Uso