Crédito presumido de produtor rural: quem responde se o fornecedor muda
Crédito presumido de produtor rural em 2027: veja o que checar no cadastro e no contrato antes de apropriar o crédito e evitar glosa na compra.
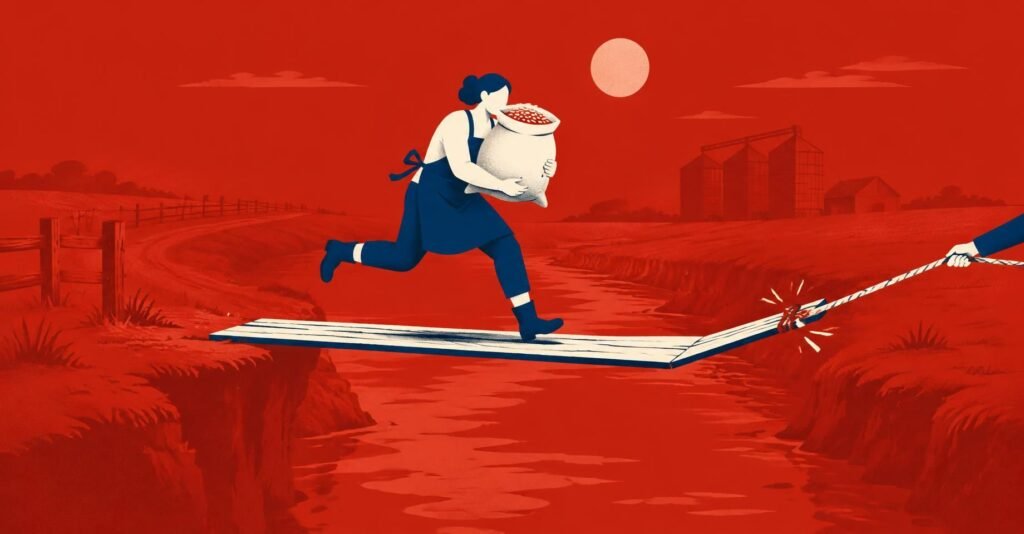
A partir de janeiro de 2027, frigoríficos, laticínios, cooperativas, cerealistas, tradings e agroindústrias no regime regular passam a apropriar o crédito presumido do produtor rural sobre compras de fornecedores não contribuintes de CBS (Contribuição sobre Bens e Serviços) e de IBS (Imposto sobre Bens e Serviços). Só que o direito depende de uma condição que pode mudar no meio do ano: a situação tributária do fornecedor na data de cada compra.
O artigo 168 da texto da Lei Complementar 214 alcança os produtores não contribuintes, e eles deixam essa condição por dois caminhos. O primeiro é a opção pelo regime regular, que pode ser pedida a qualquer tempo e produz efeitos a partir do primeiro dia do mês seguinte ao pedido. O segundo é a receita: quem passa do limite anual de R$ 3,6 milhões, corrigido pelo IPCA, vira contribuinte a partir do segundo mês seguinte ao excesso. Quando o excesso não passa de 20% do limite, o efeito fica para o ano seguinte. Em certas participações societárias, a receita do produtor ainda se soma à de outras pessoas jurídicas agropecuárias.
Quando o crédito presumido do produtor rural fica exposto
O comprador não consegue refazer essa conta sozinho. Uma cerealista do Oeste catarinense que compre milho de 400 produtores sabe quanto comprou de cada um, mas não quanto cada um vendeu para outros compradores. Imagine um produtor que, em março, ultrapassa o limite em mais de 20%. Ele vira contribuinte em maio. Se continuar emitindo nota como não contribuinte até julho, o crédito apropriado nessas compras fica sujeito à glosa.
Receba A Semana Contábil
Toda segunda, às 7h: o que mudou, o que fazer e até quando. Grátis.
A glosa também não se converte sozinha em crédito comum. Pelo artigo 47 do regulamento da CBS, o Decreto 12.955/2026, o crédito depende do tributo destacado no documento de aquisição e extinto. Numa compra documentada como de não contribuinte, esses requisitos tendem a faltar, e trocar a classificação na escrituração não resolve. No ICMS, a Súmula 509 do Superior Tribunal de Justiça protege o comerciante de boa-fé, mas a analogia tem limite: no crédito presumido, o que falta é a própria condição legal de o fornecedor ser não contribuinte.
O que checar antes do pagamento seguinte
O regulamento obriga o produtor não contribuinte a se cadastrar com CNPJ e a emitir documento fiscal, obrigações que valem a partir de 1º de janeiro de 2027 para o produtor pessoa física, segundo o Decreto 13.075/2026. Ainda assim, estar no cadastro não garante, por si, a proteção de quem comprou confiando nele. Por isso, o contrato precisa trazer a declaração do produtor, na assinatura e a cada safra, sobre a receita do ano anterior, a estimativa do ano corrente e a ausência de opção pelo regime regular. Consulte também o site da Receita Federal para acompanhar as regras do cadastro.
Vale exigir aviso por escrito, em prazo curto, quando houver pedido de opção ou ultrapassagem do limite, com a data em que a mudança produz efeito. A cláusula de ressarcimento decide quem paga a conta entre as partes, mas não evita a glosa, e deve dizer quais prejuízos cobre e como serão apurados. Pelo artigo 123 do Código Tributário Nacional, convenções particulares não podem ser opostas à Fazenda Pública para alterar a definição legal do sujeito passivo. Quando o volume comprado de um produtor se aproxima do limite, é hora de conferir o enquadramento antes de pagar a próxima nota.
O que muda na sua vida, contador?
- Confira o cadastro do produtor, com CNPJ e documento fiscal, antes de apropriar o crédito presumido a partir de janeiro de 2027.
- Peça declaração assinada na primeira compra e a cada safra, com a receita do ano anterior, a estimativa do ano corrente e as participações societárias.
- Exija do fornecedor aviso por escrito, em prazo curto, quando ele pedir a opção pelo regime regular ou passar do limite anual.
- Acompanhe o volume comprado de cada produtor e reconfira o enquadramento quando ele se aproximar de R$ 3,6 milhões, corrigidos pelo IPCA.
- Revise a cláusula de ressarcimento para definir quais prejuízos cobre, como são apurados e quais limites valem para eventual retenção de pagamentos.
Siga o Contabil News nas redes sociais e acompanhe as próximas mudanças que chegam ao escritório.
Conteúdo informativo. Não substitui a orientação de um contador ou advogado para o seu caso. Confira sempre a norma oficial. Termos de Uso
Receba A Semana Contábil
Toda segunda, às 7h: o que mudou, o que fazer e até quando. Grátis.
- O que mudou na semana, em linguagem de escritório
- O que fazer e até quando: agenda de prazos
- Cancele quando quiser