Prescrição da repetição de indébito do IRPF não se suspende
A prescrição da repetição de indébito do IRPF não para com a impugnação administrativa. Veja o prazo e o que fazer com seus clientes.
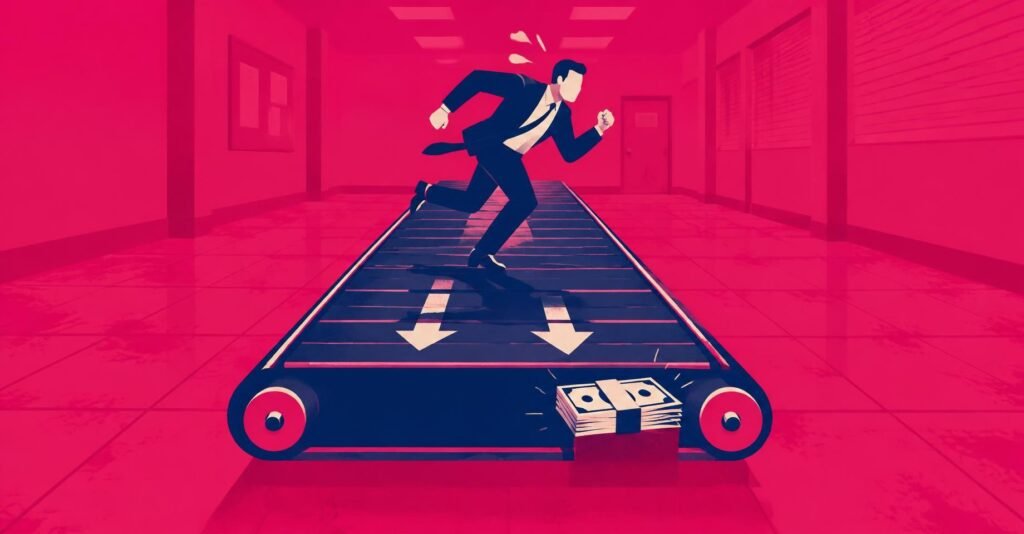
A Segunda Turma do Superior Tribunal de Justiça (STJ) decidiu, no julgamento do Recurso Especial nº 2.176.108/RS, que a impugnação administrativa não interrompe a prescrição da repetição de indébito do IRPF, ou seja, o prazo para recuperar o imposto pago indevidamente. Para o seu escritório, isso significa que a discussão com o Fisco e a contagem da restituição precisam andar em paralelo.
IRPF é o Imposto de Renda da Pessoa Física. No caso analisado pelo STJ, a contribuinte entregou a declaração de ajuste anual do ano-calendário de 2010 em maio de 2011. A declaração ficou retida em malha fiscal e, em 2013, foi lavrada notificação de lançamento. Em 2015, ela apresentou recurso administrativo, que manteve a cobrança. O valor foi inscrito em dívida ativa e virou execução fiscal.
Na Justiça, ela conseguiu anular a Certidão de Dívida Ativa (CDA) e extinguir a execução. Ainda assim, o pedido de restituição do IR pago indevidamente foi considerado prescrito. Segundo o STJ, para tributos sujeitos a lançamento por homologação, como o IR, o prazo para a ação de repetição de indébito é de cinco anos. No caso do IRPF, a jurisprudência considera como marco inicial a entrega da declaração de ajuste anual.
Receba A Semana Contábil
Toda segunda, às 7h: o que mudou, o que fazer e até quando. Grátis.
A lógica é que existem duas pretensões diferentes. Uma é desfazer o lançamento; a outra é recuperar o dinheiro. A Súmula 625 do STJ já afirmava que o pedido administrativo de compensação ou restituição não interrompe a prescrição, e o tribunal aplicou esse entendimento de forma ampla. Como o Código Tributário Nacional não prevê efeito interruptivo para o requerimento administrativo, a posição se apoia na legalidade estrita. Além disso, o acesso ao Judiciário não depende, em regra, de pedido prévio à Receita.
Na prática, vencer a discussão sobre a cobrança não garante recuperar o que foi pago. Em alguns casos, pode ser preciso avaliar uma ação judicial antes do fim do processo administrativo, só para preservar o direito à restituição. Para conferir as regras de declaração e restituição, consulte o site da Receita Federal.
O que muda na sua vida, contador?
- Ao discutir uma cobrança de IRPF, registre a data de entrega da declaração e calcule o prazo de cinco anos para pedir a restituição.
- O recurso administrativo não suspende essa contagem, então o prazo continua correndo durante toda a discussão.
- Antes de aguardar a decisão administrativa, verifique com o cliente se há valores pagos a mais que ainda possam ser recuperados.
- Se o prazo estiver próximo do fim, avalie com o cliente a ação judicial sem esperar a conclusão do processo administrativo.
- A anulação posterior da cobrança não reabre um prazo de restituição que já tenha vencido.
Siga o Contabil News nas redes sociais e acompanhe as próximas mudanças que chegam ao escritório.
Conteúdo informativo. Não substitui a orientação de um contador ou advogado para o seu caso. Confira sempre a norma oficial. Termos de Uso
Receba A Semana Contábil
Toda segunda, às 7h: o que mudou, o que fazer e até quando. Grátis.
- O que mudou na semana, em linguagem de escritório
- O que fazer e até quando: agenda de prazos
- Cancele quando quiser